Dans un paysage économique en mutation rapide, la croissance externe est un vecteur stratégique pour les PME. Cependant, la complexité du financement peut souvent freiner ces ambitions. Le financement Unitranche 2026 émerge comme une solution optimisée, offrant simplicité et flexibilité. Alpha Invest & Securities vous guide à travers cette option puissante pour réaliser vos objectifs d'acquisition.
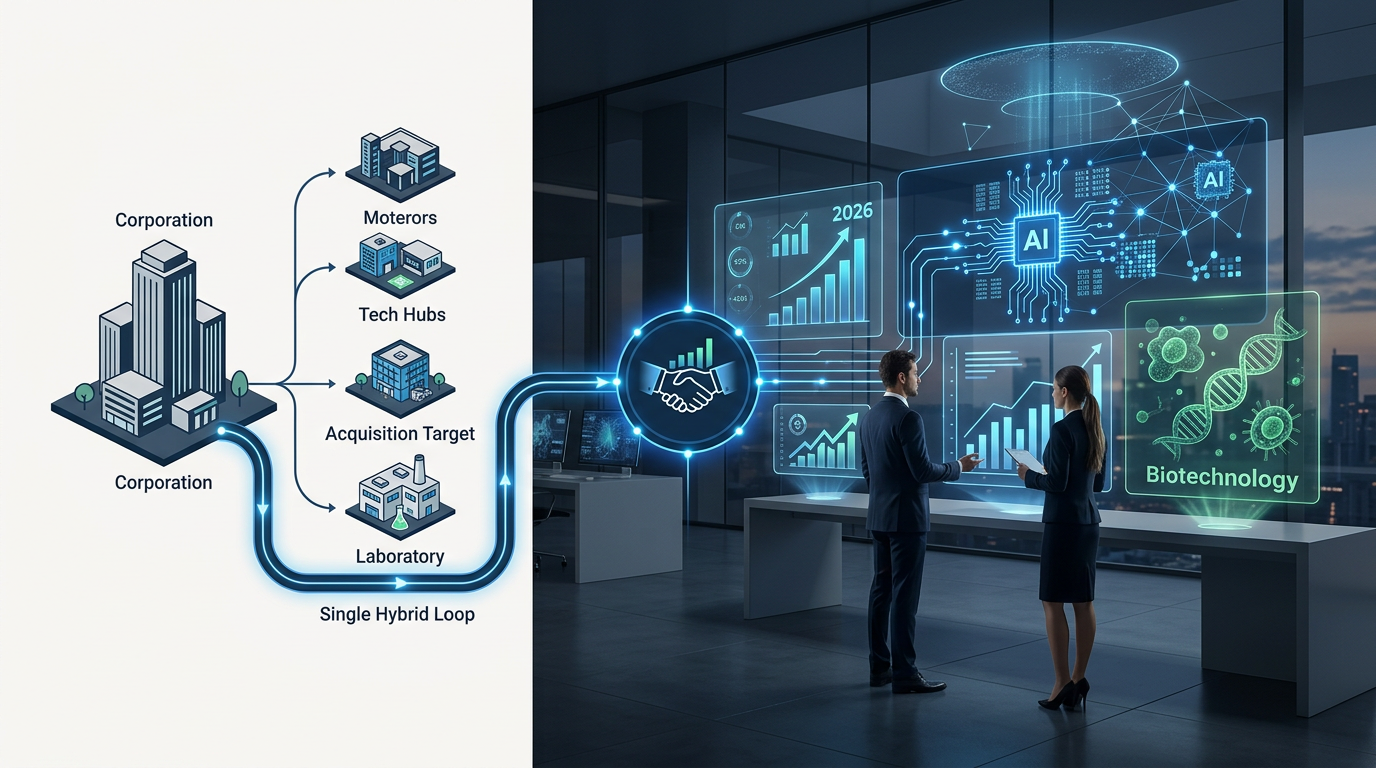
Le financement Unitranche est une dette hybride simplifiant les montages complexes d'acquisitions de PME. Combinant dette senior et junior en un seul instrument, elle offre rapidité et flexibilité, essentielle pour la croissance externe 2026.
1. Comprendre le Financement Unitranche 2026 : Une Solution Hybride
Le financement Unitranche 2026 est une forme de dette qui agrège plusieurs tranches de prêts traditionnellement séparées (dette senior et dette junior) en une seule facilité de crédit. Initialement apparue comme une alternative aux financements mezzanine, elle a gagné en popularité pour sa capacité à rationaliser la structure du capital dans les transactions d'acquisition, notamment pour les PME. Les entreprises qui cherchent à s'engager dans des opérations de croissance externe PME 2026 trouvent dans l'Unitranche une approche simplifiée. Au lieu de négocier avec plusieurs prêteurs pour différentes tranches de dette, un seul arrangement est mis en place, souvent avec un consortium de fonds de dette privée. Cela réduit considérablement la complexité administrative et les délais de clôture. En 2023, le marché européen de l'Unitranche a représenté environ 40 milliards d'euros de transactions, illustrant son adoption croissante.
Les Avantages Clés de la Dette Hybride
L'avantage principal réside dans sa nature "hybride", conjuguant les caractéristiques de la dette senior (coût inférieur, priorité de remboursement) et de la dette junior (plus grande flexibilité, covenants moins restrictifs). Cette combinaison est particulièrement attrayante pour les PME dont les besoins de financement sont souvent trop importants pour la dette bancaire classique, mais pas assez pour justifier un recours aux marchés financiers. C'est une excellente alternative au prêt bancaire pour consolider votre structure financière. Pour approfondir ces aspects, vous pouvez consulter notre article sur la Dette Privée 2026 : L'Alternative Puissante au Prêt Bancaire.
2. Simplification et Rapidité pour vos Acquisitions en 2026
Opter pour le financement Unitranche 2026 signifie une simplification significative des montages financiers d'acquisition. Traditionnellement, une acquisition implique des accords complexes avec plusieurs banques et fonds de dette, chacun ayant ses propres exigences et procédures. L'Unitranche fusionne ces interactions en un point unique, avec des conditions harmonisées. Cette simplification se traduit par :
- Moins de Négociations : Un seul contrat de prêt à gérer, ce qui réduit la phase de due diligence et les coûts juridiques associés.
- Rapidité d'Exécution : Le processus de diligence et de syndication est accéléré, crucial dans des contextes d'acquisitions compétitifs où la rapidité est un facteur clé de succès.
- Confidentialité Accrue : Moins de parties impliquées signifie une meilleure maîtrise de la diffusion d'informations sensibles autour de l'opération. Les entreprises qui privilégient une approche agile pour leur expansion externe en 2026 trouveront dans l'Unitranche un allié stratégique. Selon une étude récente, les financements Unitranche peuvent réduire le temps de clôture d'une transaction de M&A de 20% à 30% par rapport aux structures de dette traditionnelles. Pour en savoir plus sur la croissance externe, découvrez les stratégies pour une Croissance Externe PME 2026.
3. Flexibilité et Covenants Adaptés aux PME
La flexibilité est l'une des caractéristiques les plus séduisantes du financement Unitranche 2026. Les prêteurs Unitranche, souvent des fonds spécialisés en dette privée, sont généralement plus flexibles que les banques traditionnelles en matière de covenants financiers et de structure de remboursement. Ces fonds sont spécialisés dans l'investissement alternatif et sont agiles. Cette flexibilité se manifeste par :
- Covenants Moins Restrictifs : Les exigences en termes de ratios d'endettement ou de couverture, par exemple, sont souvent plus souples, permettant aux entreprises de maintenir une plus grande marge de manœuvre opérationnelle.
- Amortissement Personnalisé : Les calendriers de remboursement peuvent être adaptés aux flux de trésorerie spécifiques de l'entreprise post-acquisition, avec des périodes de grâce ou des remboursements in fine plus fréquents.
- Conditions de Remboursement Anticipé : Moins de pénalités ou des conditions plus avantageuses en cas de remboursement anticipé, offrant une sortie plus souple. Cette adaptabilité est fondamentale pour les PME en pleine croissance qui peuvent faire face à des fluctuations de performance ou qui envisagent d'autres opérations stratégiques. C’est un aspect clé de la Fiscalité investissement 2026 qui doit être pris en compte.
4. Un Coût de Capital Optimisé pour la Croissance
Bien que le coût d'une Unitranche 2026 puisse sembler supérieur à celui de la seule dette senior, il est souvent optimisé lorsqu'on le compare au coût moyen pondéré d'une structure de dette senior et junior séparées. En effet, l'élimination des frictions et des coûts de transaction liés à la gestion de multiples créanciers peut compenser le taux d'intérêt légèrement plus élevé.
- Réduction des Frais Annexes : Moins de frais juridiques, moins de frais de syndication, moins de commissions de montage grâce à un unique prêteur ou pool de prêteurs.
- Visibilité sur le Coût Total : Un taux unique facilite la prévision des charges financières et la planification budgétaire.
- Accès à des Montants Plus Élevés : Les fonds Unitranche sont souvent en mesure de délivrer des montants de financement supérieurs aux banques seules, notamment pour des PME à fort potentiel de croissance ou à profil de risque spécifique. Alpha Invest & Securities travaille avec un réseau étendu de fonds de private equity et de dette privée pour structurer des solutions Unitranche qui correspondent précisément aux besoins de ses clients. Nous visons à maximiser la valeur pour nos clients, en structurant des financements qui soutiennent une croissance rentable.
5. Le Partenaire Idéal pour votre Stratégie Unitranche en 2026
Choisir le bon partenaire est essentiel pour naviguer avec succès dans le financement Unitranche. Alpha Invest & Securities, avec plus de 15 ans d'expérience et accréditée par l'AMF, se positionne comme un expert de confiance. Notre équipe a structuré plus de 200 deals et gère plus de 5 milliards d'actifs, offrant une expertise inégalée en investissements alternatifs. Nous accompagnons les entreprises dans :
- L'analyse de leurs besoins : Évaluation approfondie des objectifs de croissance et des capacités de remboursement.
- La structuration optimale : Conception de l'arrangement Unitranche le plus adapté aux spécificités de l'opération et de l'entreprise.
- La mise en relation : Accès à un réseau de prêteurs Unitranche spécialisés, comprenant des fonds de dette privée et des institutionnels. Nous croyons que chaque entreprise est unique et mérite une solution de financement PME 2026 sur mesure. Notre approche personnalisée garantit que le financement Unitranche que nous mettons en place est parfaitement aligné avec votre stratégie de croissance. Découvrez nos offres d'investissement alternatif pour les PME. Notre équipe d'experts en investissement est à votre disposition pour analyser vos besoins spécifiques.
| Critère | Avantage du Financement Unitranche | Niveau |
|---|---|---|
| Complexité de la structure financière | Faible, un seul contrat | Élevé |
| Rapidité de l'exécution | Élevée, processus simplifié | Élevé |
| Flexibilité des covenants | Élevée, conditions adaptées | Élevé |
| Coût de transaction | Réduit, un seul prêteur/pool | Moyen |
| Accès au capital | Accrue, montants supérieurs | Élevé |
- Ignorer la Due Diligence Inhérente au Prêteur : Même avec un seul prêteur, une due diligence approfondie est cruciale pour comprendre les attentes et la flexibilité de votre partenaire financier.
- Sous-estimer les Coûts Totaux : Ne pas se focaliser uniquement sur le taux nominal, mais évaluer l'ensemble des frais (commissions de montage, frais de non-utilisation, frais de remboursement anticipé).
- Négliger les Covenants Clés : Même si les covenants sont plus souples, certains peuvent être contraignants ; une analyse rigoureuse est nécessaire pour éviter toute violation future.
- Évaluez vos Besoins de Croissance Externe : Définissez clairement votre stratégie d'acquisition et les montants requis.
- Contactez un Expert en Financement : Discutez avec nos spécialistes pour analyser si l'Unitranche est la solution adaptée à votre PME.
- Préparez votre Dossier de Financement : Rassemblez les informations financières et stratégiques nécessaires pour présenter votre projet.
- Structurez et Négociez : Avec notre accompagnement, obtenez les meilleures conditions pour votre financement Unitranche et sécurisez votre croissance.
- Alpha Invest & Securities | /
- Daniel Vautrin | https://www.danielvautrin.com/
Qu'est-ce que la différence principale entre l'Unitranche et un financement bancaire classique ? La principale différence réside dans la fusion des tranches de dette. L'Unitranche combine dette senior et mezzanine en une seule ligne, simplifiant le processus et offrant plus de flexibilité que le financement bancaire classique qui nécessite souvent plusieurs prêteurs et des structures distinctes. L'Unitranche est-elle adaptée à toutes les tailles d'entreprise ? Le financement Unitranche est particulièrement pertinent pour les PME et ETI qui recherchent des montants de financement significatifs pour des acquisitions, mais qui peuvent trouver les structures bancaires traditionnelles trop rigides ou insuffisantes. Les grandes entreprises ont souvent accès à d'autres marchés de capitaux. Quels sont les taux d'intérêt typiques d'une Unitranche en 2026 ? Les taux d'intérêt de l'Unitranche sont généralement plus élevés que ceux de la dette senior bancaire, mais inférieurs à ceux de la mezzanine pure. Ils varient en fonction du profil de risque de l'entreprise, des conditions de marché et de la structure spécifique du deal, souvent avec une partie fixe et une partie variable.
✨ Rédigé avec SEO Magic AI — Génération de contenu SEO automatisée